


Wien. Die Regierung verspricht der nächsten Generation Vermögensaufbau. Doch wer kein Geld zum Sparen hat, bleibt weitgehend außen vor. Das Zukunftsdepot droht, bestehende Ungleichheit nicht abzubauen, es wird sie verfestigen.
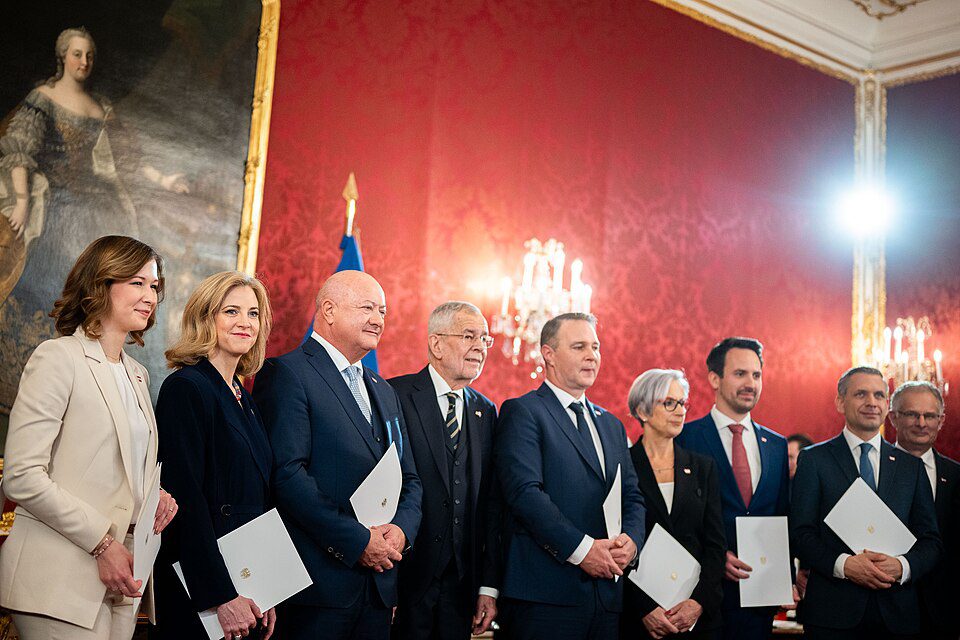
500 Euro für jedes Kind, das ab 2027 geboren wird. Bis zu 5.000 Euro jährlich können Eltern und Angehörige zusätzlich in ein Wertpapierdepot einzahlen, ohne Kapitalertragssteuer zahlen zu müssen auf die Gewinne. Mit dem 18. Geburtstag soll das angesparte Vermögen so steuerfrei verfügbar sein. Auf diese Eckpunkte hat sich die Bundesregierung am 17. Oktober geeinigt. Starten soll das Zukunftsdepot am 1. Juli 2027. Ein Gesetzesentwurf liegt allerdings noch nicht vor.
Bundeskanzler Christian Stocker (ÖVP) verkauft das Modell als Investition in die Zukunft junger Menschen. Sie sollen Vermögen aufbauen, Eigentum erwerben und ihre Zukunft selbst gestalten können. Auf den ersten Blick klingt das nach einer vernünftigen Idee. Wer würde es jungen Menschen nicht wünschen, mit einem finanziellen Polster ins Erwachsenenleben zu starten?
Doch entscheidend ist nicht nur, ob junge Menschen Vermögen aufbauen können, sondern auch, wer sich diesen Vermögensaufbau tatsächlich leisten kann. Und genau hier liegt das Problem des Zukunftsdepots.
Wer 5.000 Euro hat, bekommt mehr Zukunft
Nicht alle Kinder starten unter denselben Bedingungen ins Leben. Während manche Familien problemlos mehrere Tausend Euro im Jahr für ihre Kinder zurücklegen können, müssen andere jeden Monat rechnen, damit Miete, Lebensmittel, Strom und die übrigen Rechnungen bezahlt werden können.
Für diese Familien sind 5.000 Euro im Jahr keine realistische Sparsumme. Sie haben nicht zu wenig Finanzwissen oder zu wenig Weitblick. Ihnen fehlt schlicht das Geld, das am Monatsende übrig bleiben müsste.
Das Zukunftsdepot setzt dennoch auf ein Modell, bei dem die Höhe des privaten Vermögensaufbaus maßgeblich davon abhängt, wie viel Geld die Eltern aufbringen können. Wer mehr einzahlt, kann über 18 Jahre auch von höheren Erträgen profitieren. Wer wenig oder gar nichts einzahlen kann, bleibt auf den vergleichsweise kleinen staatlichen Startbonus beschränkt.
Damit werden soziale Unterschiede, die bereits bei der Geburt bestehen, in die Zukunft verlängert. Aus dem unterschiedlichen Einkommen der Eltern wird auch weiterhin ein unterschiedliches Startvermögen ihrer Kinder. Und dieses Vermögen kann später wiederum darüber entscheiden, ob ein Studium ohne finanzielle Sorgen möglich ist, ob eine Wohnung finanziert werden kann oder ob der Einstieg ins Berufsleben mit Schulden beginnt.
Der Startbonus von 500 Euro ist zwar grundsätzlich für alle anspruchsberechtigten Kinder vorgesehen. Doch gleiche Anfangsbeträge bedeuten noch lange keine gleichen Chancen, wenn die einen Familien Jahr für Jahr Tausende Euro zusätzlich investieren können und die anderen nicht.
Steuerbegünstigung statt soziale Gerechtigkeit
Besonders kritisch ist die steuerliche Begünstigung. Nach den angekündigten Eckpunkten sollen die Erträge im Zukunftsdepot steuerfrei bleiben. Damit wächst der Vorteil mit dem Betrag, der investiert werden kann, und mit den erzielten Erträgen.Wer viel Kapital einsetzen kann, profitiert entsprechend stärker von einer Steuerbefreiung als jemand, der nur den staatlichen Startbonus erhält. Die konkrete Höhe des Vorteils hängt unter anderem von der Einzahlung, der Wertentwicklung und der Ausgestaltung des endgültigen Modells ab. Gerade deshalb muss die Verteilungswirkung bei der gesetzlichen Umsetzung offengelegt werden.
Hinzu kommt hier die Frage der Finanzkompetenz. Familien unterscheiden sich darin, wie gut sie sich mit Wertpapieren, Anlageprodukten, Risiken und langfristigen Renditen auskennen. Wer Zugang zu Beratung hat und sich mit verschiedenen Anlageformen beschäftigen kann, ist besser in der Lage, die Möglichkeiten des Depots auszuschöpfen, das belegt die einschlägige Forschung. Wer mit finanziellen Sorgen beschäftigt ist oder kaum Zugang zu entsprechender Beratung hat, startet auch hier unter anderen Voraussetzungen.
Finanzbildung ist wichtig. Sie ersetzt aber kein Einkommen oder geerbtes Vermögen. Und sie macht aus einem leeren Konto kein gefülltes Depot.
Ein gerechtes Modell müsste daher nicht nur den Zugang zum Kapitalmarkt erleichtern, sondern vor allem dafür sorgen, dass Kinder aus einkommensschwachen Familien tatsächlich ein ausreichendes Startkapital erhalten. Andernfalls wird eine steuerliche Förderung, die offiziell allen offensteht, in ihrer Wirkung vor allem jenen zugutekommen, die bereits über größere finanzielle Möglichkeiten verfügen.
Banken und Versicherungen dürfen sich freuen
Dass die Industriellenvereinigung die Einigung begrüßt, überrascht wenig. Sie sieht im Zukunftsdepot eine Möglichkeit, den Kapitalmarkt zu stärken und die Finanzbildung zu fördern. Auch aus Sicht des Finanzsektors ist das Modell interessant: Es soll langfristig privates Kapital in Wertpapieranlagen lenken und eine neue Generation an das Investieren heranführen. Das ist ein erklärtes wirtschaftspolitisches Ziel der Regierung
Wenn die staatliche Förderung vor allem davon abhängt, wie viel Geld Familien selbst investieren können, fördert die öffentliche Hand auch hier private Vermögensbildung derer, denen es ohnehin besser geht. Das geplante Zukunftsmodell ist alles andere als sozial ausgewogen, die Gießkanne begünstigt nicht nur die Profite der Finanz- und Versicherungsbranche auf Kosten der arbeitenden Bevölkerung, die die größe Steuerlast trägt. Nein, sie gibt im Sinne des Matthäus-Effekt denen die viel haben.
Zukunft für die einen, Kürzungen für die anderen?
Besonders interessant ist das Zukunftsdepot im Zusammenhang mit der übrigen Budgetpolitik. Während die Regierung den privaten Vermögensaufbau für Kinder vermeintlich fördern will, müssen öffentliche Einrichtungen und Sozialhilfeempfangende weiterhin mit finanziellen Einschränkungen umgehen.
Das zeigt sich etwa bei den Universitäten: Für die Jahre 2028 bis 2030 sind insgesamt 16 Milliarden Euro vorgesehen – weniger, als von den Hochschulen gefordert wurde. Zugleich müssen sie die bereits in der laufenden Budgetperiode verhängten Kürzungen weiter bewältigen.
Dabei entscheidet nicht nur das Vermögen der Eltern über die Zukunft junger Menschen. Ebenso wichtig sind gut ausgestattete Schulen und Universitäten, leistbarer Wohnraum, öffentliche Gesundheitsversorgung, soziale Sicherheit und ein Arbeitsmarkt, der jungen Menschen faire Löhne und verlässliche Perspektiven bietet.
Ein Kind aus einer einkommensschwachen Familie braucht nicht nur ein Wertpapierdepot. Es braucht auch gute Bildung, unabhängig vom Einkommen der Eltern. Es braucht leistbare Möglichkeiten, von zu Hause auszuziehen. Und es braucht die Sicherheit, dass Krankheit, Arbeitslosigkeit oder eine Krise der Familie nicht die gesamte Lebensplanung zunichtemachen.
Quelle: ORF